Annonce – sponsoreret indhold.
Ja, i langt de fleste tilfælde kan du trække udgifterne til en personalefest fra som en driftsomkostning, så længe festen er rimelig i omfang og er for virksomhedens medarbejdere. Spørgsmålet om firmafest skattefradrag afhænger dog af, hvem der er med, hvad pengene bruges på, og hvordan du dokumenterer det. Her får du overblikur over reglerne, forskellen på arrangementstyper og en praktisk fremgangsmåde, der gør bogføringen overskuelig.
Firmafest skattefradrag: sådan hænger reglerne sammen
Hovedreglen i skatteretten er, at udgifter, der afholdes for at erhverve, sikre og vedligeholde virksomhedens indkomst, er fradragsberettigede. Personalepleje hører under den kategori, fordi tilfredse medarbejdere er en del af at drive virksomhed. En sommerfest, en julefrokost eller en fredagsbar for hele staben kan derfor som udgangspunkt trækkes fra.
Fradraget forudsætter typisk tre ting:
- Erhvervsmæssig begrundelse: Festen skal være en del af virksomhedens drift og ikke en privat fest, der får et firmaetiket.
- Rimeligt omfang: Udgifterne skal stå i forhold til virksomhedens størrelse og økonomi. Er du tvivl, så tænk på, hvad en uvildig person ville kalde “rimeligt”.
- Åbent for alle medarbejdere: Arrangementet skal som hovedregel gælde hele personalegruppen og ikke kun ejerkredsen.
Er festen af sædvanligt omfang, er den som hovedregel også skattefri for de ansatte, så de ikke skal beskattes af værdien af mad, drikke og underholdning. Bliver arrangementet derimod ekstravagant, kan der opstå risiko for, at en del betragtes som skattepligtigt personalegode. Skattestyrelsen beskriver reglerne på skat.dk, og din revisor kan vurdere netop din situation.
Sådan planlægger du en fest, der både glæder og kan forsvares
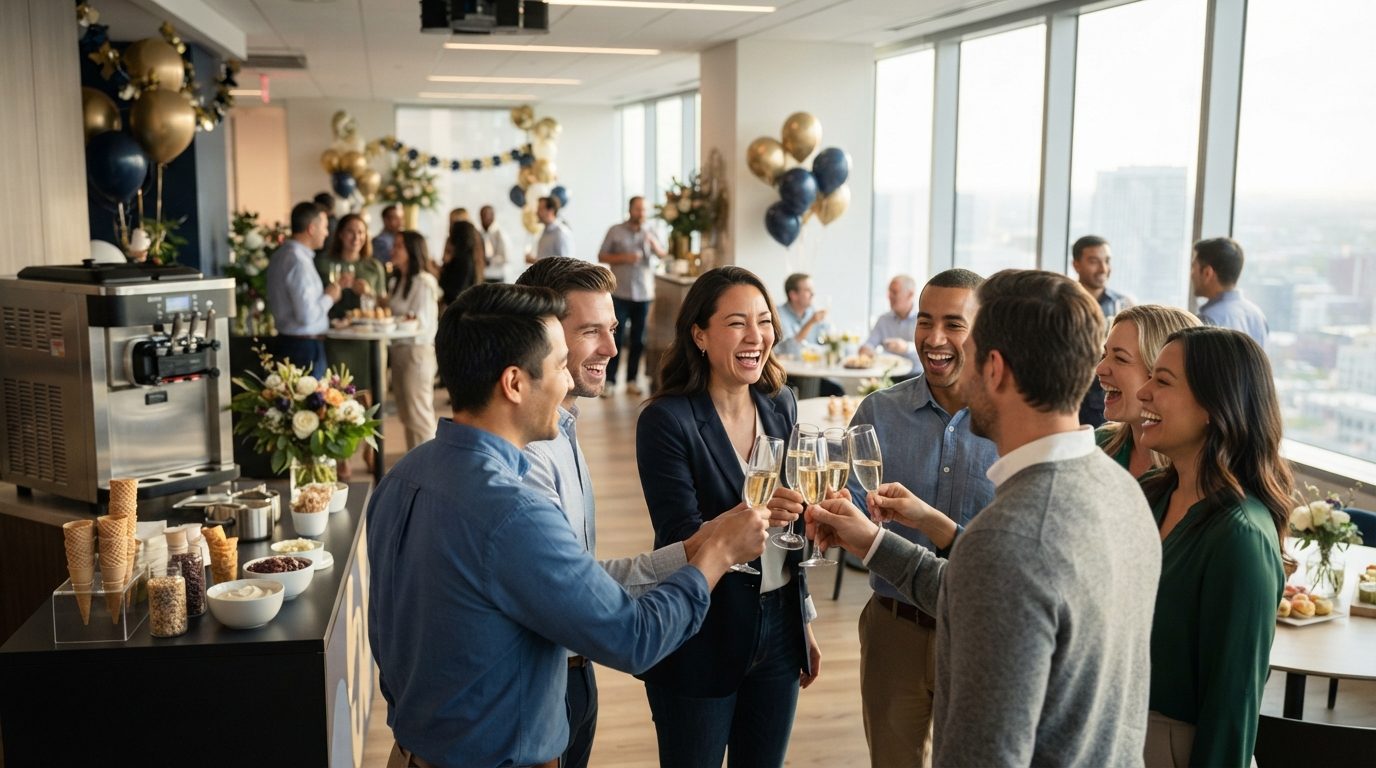
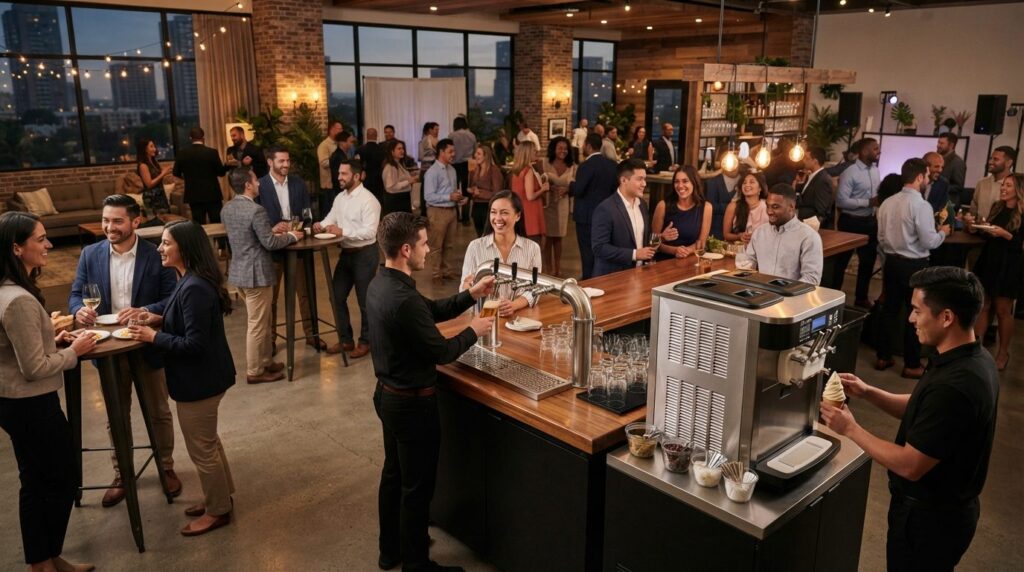
Den bedste måde at undgå bøvl med skatten på er at planlægge festen med regnskabet for øje fra starten. Det betyder ikke en kedelig fest, men at hver udgift har et tydeligt formål og kan henføres til arrangementet. Her vælger mange virksomheder festudlejning til firmafest frem for selv at købe udstyr som softicemaskine, fadølsanlæg eller lydanlæg. Lejen er en klar, afgrænset udgiftspost med faktura, og du undgår, at dyrt udstyr står og fylder i kælderen resten af året. Samtidig løser det logistikken, fordi udstyret leveres, sættes op og hentes igen.
Hos MidtVest Festudlejning er slutrengøring for eksempel inkluderet, og de leverer i hele Midt- og Vestjylland. Det er en praktisk detalje, når festen skal afvikles uden, at nogen af medarbejderne ender med at skylle fadølsanlæg ud mandag morgen. Priserne starter fra 349 kr. pr. dag for et fadølsanlæg og 955 kr. pr. dag for en softicemaskine. Til en bemandet bar kan du i stedet overveje en drinksdispenser, så gæsterne selv tapper drinks uden ekstra personale hele aftenen.
Uanset hvor du lejer, så sørg for, at fakturaen er udstedt til virksomhedens CVR-nummer og tydeligt beskriver, hvad der er lejet, og for hvilken dato.
Hvad adskiller en personalefest fra andre firmaarrangementer?
Det er her, mange kommer til at tage fejl, for skattereglerne afhænger af, hvem der deltager, og hvad formålet er. Der er grundlæggende tre typer:
Personalefest og interne arrangementer
Her deltager kun medarbejdere (og ofte deres partnere ved sommerfest eller julefrokost). Udgifterne betragtes som personaleomkostninger og er som udgangspunkt fuldt fradragsberettigede, hvis de holdes inden for rimelighedens grænser.
Repræsentation og kundearrangementer
Inviterer du kunder, leverandører eller samarbejdspartnere, er det repræsentation. Her gælder der særlige og mere begrænsede fradragsregler for restaurations- og repræsentationsudgifter, og momsfradraget er også begrænset. Reglerne er fastsat i ligningsloven og momsloven, og de ændrer sig fra tid til anden, så tjek altid de aktuelle satser hos Skattestyrelsen.
Blandede arrangementer
Er både medarbejdere og kunder med, skal udgifterne ofte fordeles. En sommerfest med både personale og forretningsforbindelser kan altså ikke bare bogføres som ren personalepleje. Lav en simpel fordeling efter antal deltagere og noter den i bilaget.
Husk også, at selvstændige uden ansatte ikke kan trække en privat fest fra, bare fordi den holdes i firmaets navn. Det er heller ikke fradragsberettiget at invitere venner og familie med til en fest, der reelt er privat.
Hvilke udgifter kan typisk trækkes fra?
Når festen er en reel personalefest, kan udgifterne som hovedregel dække de poster, der naturligt hører til arrangementet:
- Mad og drikke: Buffet, catering, øl, vin og sodavand i rimeligt omfang.
- Leje af udstyr: Fadølsanlæg, softicemaskine, popcornmaskine, drinksdispenser og lydudstyr.
- Lokaleleje og dekoration: Sal, telt, borde, stole og pynt.
- Underholdning: Musik, DJ, kåring eller aktiviteter.
- Transport: Fælles bus eller taxa hjem, hvis det er en del af arrangementet.
Momsen er et kapitel for sig. Fradrag for moms på mad, drikke og repræsentation følger andre regler end selve indkomstskattefradraget, og det afhænger også af, om din virksomhed overhovedet er momsregistreret. Spørg din revisor, inden du regner momsen med i budgettet.
Sådan holder du styr på bilag og budget
God dokumentation er forskellen på et fradrag, der holder, og et, der bliver afvist. Bogføringsloven kræver, at bilag opbevares i mindst fem år efter regnskabsårets udløb, og Skattestyrelsen kan bede om dem, hvis de vil se festen efter i sømmene.
- Lav et budget først. Sæt en ramme pr. deltager og en samlet ramme for festen. Det gør det lettere at påvise rimelighed bagefter.
- Opret en bilagsmappe til festen. Saml fakturaer for leje, mad, drikke og lokale ét sted, digitalt eller i regnskabsprogrammet.
- Noter formål og deltagere. Skriv kort på bilaget, at det drejer sig om personalefest, hvilken dato og hvor mange der deltog. Er der gæster udefra, så noter også det.
- Betal fra virksomhedens konto. Undgå at lægge ud privat, medmindre du dokumenterer udlægget korrekt.
- Gem kvitteringer, ikke kun kontoudtog. Et kontoudtog viser, at pengene er brugt, men ikke hvad de blev brugt på.
- Bogfør på en tydelig konto. Hold personalefester adskilt fra repræsentation, så revisoren hurtigt ser forskellen.
Typiske fejl, der koster fradraget
Nogle fejl går igen. Den første er at blande private og erhvervsmæssige udgifter, fx når ejerens familiefest ender på firmaregningen. Den anden er at glemme at fordele udgifter, når kunder er med. Den tredje er at lade festen få et uforholdsmæssigt stort omfang i forhold til virksomhedens størrelse og økonomi. Endelig sker det, at bilagene mangler, fordi man har betalt kontant eller på en privat konto uden kvittering.
En fest behøver ikke være dyr for at blive husket. Et fadølsanlæg, softice til dessert eller popcorn i frokostpausen kan gøre meget for stemningen, uden at budgettet løber løbsk. Er du i tvivl om grænserne for netop din virksomhed, så tag en kort snak med din revisor, inden du booker. Det koster typisk langt mindre end at få et fradrag afvist bagefter.